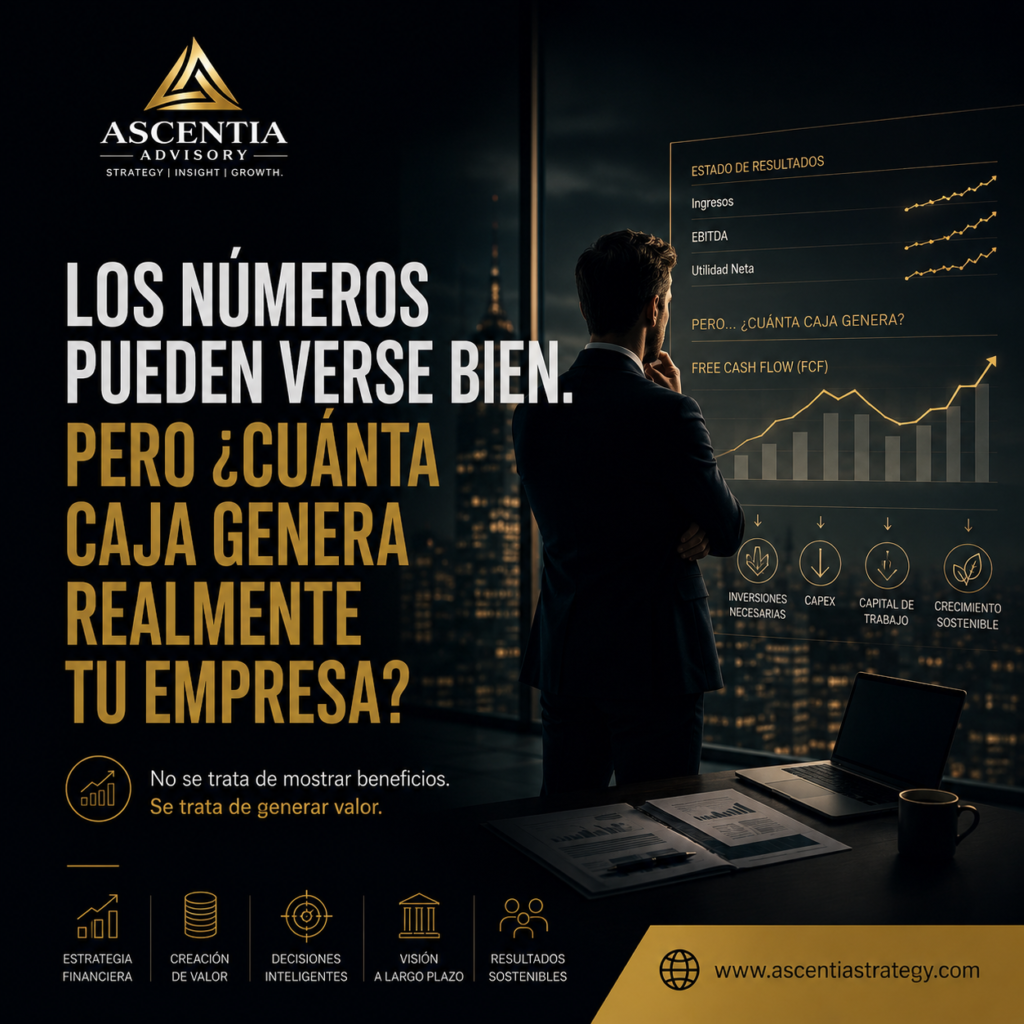
Un empresario recibe el informe financiero de su compañía.
Los números parecen excelentes.
Ingresos creciendo.
EBITDA positivo.
Utilidad neta saludable.
Todo parece estar en orden.
Hasta que llega una pregunta incómoda:
“¿Cuánto dinero generó realmente la empresa?”
Silencio.
Porque una cosa es mostrar beneficios contables.
Y otra muy diferente es generar caja.
Ahí empieza una conversación que muchos empresarios solo tienen cuando llega el momento de vender, conseguir un inversionista, negociar una adquisición o valorar su compañía.
El mercado no compra utilidades. Compra capacidad futura de generar caja.
El Free Cash Flow (FCF) intenta responder precisamente esa pregunta:
¿Cuánto efectivo genera realmente el negocio después de considerar las inversiones necesarias para mantenerlo y hacerlo crecer?
Y aquí aparece una diferencia fundamental:
Beneficio contable ≠ Cash Flow
La contabilidad nos ayuda a entender el desempeño económico.
La caja nos ayuda a entender la capacidad real del negocio para financiar crecimiento, pagar deuda, reinvertir y remunerar a sus accionistas.
Pero hay algo todavía más interesante.
Cuando utilizamos un DCF (Discounted Cash Flow), no estamos preguntando cuánto vale una empresa por lo que fue.
Estamos preguntando:
¿Cuánto vale hoy la capacidad que tendrá de generar caja en el futuro?
Y entonces aparecen otras preguntas mucho más estratégicas:
— ¿Estamos proyectando flujos realmente recurrentes?
— ¿El EBITDA contiene gastos personales o extraordinarios que deberían normalizarse?
— ¿Estamos descontando correctamente el riesgo?
— ¿Cuánto del valor depende del Terminal Value?
— ¿El crecimiento proyectado está respaldado por CapEx y capital de trabajo?
— ¿El Enterprise Value realmente se convierte en el valor que recibirá el accionista?
Porque una valoración no debería ser simplemente “un número al final de un Excel”.
Debería ser una representación financiera de la calidad económica del negocio.
Y aquí está quizá la reflexión más importante:
Una empresa puede crecer en ventas y destruir valor.
Puede aumentar EBITDA y quedarse sin caja.
Puede tener utilidades y necesitar permanentemente financiación.
Puede parecer atractiva en múltiplos y no tener flujos suficientes para respaldar esa valoración.
Por eso, cuando analizamos la creación de valor, hay tres palancas que merecen especial atención:
1. Rentabilidad operativa
Mejorar márgenes, mix de precios y estructura de costos.
2. Capital de trabajo
Cobrar mejor, gestionar inventarios y negociar eficientemente con proveedores.
3. Eficiencia de inversión (CapEx)
Invertir donde realmente se genera capacidad futura y evitar capital inmovilizado sin retorno.
La pregunta, entonces, cambia.
Ya no es:
“¿Cuánto vendimos este año?”
Tampoco:
“¿Cuánto EBITDA generamos?”
La pregunta estratégica es:
“¿Cuánta caja puede generar nuestro negocio de manera sostenible y cuánto valor puede construir esa caja en el tiempo?”
Esa pregunta puede cambiar completamente la forma de dirigir una empresa.
¿Tu compañía está creciendo en resultados… o está creciendo en valor?
En ASCENTIA STRATEGY ADVISORY creemos que las mejores decisiones financieras comienzan con mejores preguntas.
Dos empresas pueden reportar el mismo beneficio contable. Solo una de ellas puede, en realidad, pagar su deuda, reinvertir o repartir dividendos.
¿Por qué los bancos de inversión rara vez valoran una empresa mirando su beneficio contable?
El beneficio contable de una empresa puede maquillarse con criterios de amortización y provisiones. Su caja, no.
ASCENTIA STRATEGY ADVISORY
Finanzas | Estrategia | Gestión de Proyectos
🌐 www.ascentiastrategy.com
#FinanzasCorporativas #FreeCashFlow #CashFlow #ValoraciónEmpresarial #DCF #EnterpriseValue #EquityValue #CorporateFinance #EstrategiaEmpresarial #CFO #Finanzas #Rentabilidad #CreaciónDeValor #AscentiaStrategy

